

Финансовые выгоды
-
 До 360 000 рублей
Государство будет софинансировать ваши взносы в течение 10 лет начиная с года, следующего за годом уплаты первого взноса. Общая сумма софинансирования государства в течение 10 лет составит до 360 000 рублей, а соотношение личных взносов и взносов государства будет ежегодно определяться уровнем вашего среднемесячного дохода:
• если среднемесячный доход вкладчика до 80 тыс. рублей: 1 рубль вкладчика = 1 рубль государства;
• если среднемесячный доход вкладчика от 80 тыс. рублей 01 коп. до 150 тыс. рублей: 1 рубль вкладчика = 0,5 рублей государства;
• если среднемесячный доход вкладчика от 150 тыс. рублей 01 коп.: 1 рубль вкладчика = 0,25 рублей государства.
Если вы уплачиваете взносы более чем по одному договору долгосрочных сбережений, государственная поддержка будет осуществляться по всем заключенным договорам, но не более 36 000 рублей в год по всем договорам
От государства в течение 10 лет -
 До 88 000 ₽Налоговый вычет можно получать ежегодно на сумму сберегательных взносов, внесённых по договору долгосрочных сбережений, в размере не более 400 000 рублей в год. Максимальная сумма налога к возврату зависит от ставки НДФЛ, применяемой к доходам вкладчика (при ставке НДФЛ 13% максимальная сумма налога к возврату составляет 52 000 рублей в год, при ставке НДФЛ 15% составляет 60 000 рублей в год, при ставке НДФЛ 18% составляет 72 000 рублей в год, при ставке НДФЛ 20% составляет 80 000 рублей в год, при ставке НДФЛ 22% составляет 88 000 рублей в год).Ежегодный налоговый вычет на сумму взносов до 400 000 ₽ в год
-
 +19,1% инвестдоходСредняя доходность – расчетная ставка, определенная на основании совокупного размера дохода, направленного на счета клиентов по программе долгосрочных сбережений по базовому инвестиционному профилю, исчисленного по ставкам доходности:
1. За период с 1 января 2025 г. по 16 сентября 2025 г. (с начала года до даты завершения реорганизации АО «НПФ «БУДУЩЕЕ»)
2. За период 17 сентября 2025 г. до 31 декабря 2025 г. (с даты завершения реорганизации АО «НПФ «БУДУЩЕЕ» до конца года)
Средняя доходность носит информационный характер.
Результаты инвестирования в прошлом не определяют доходов в будущем. Государство не гарантирует доходности размещения пенсионных резервов и инвестирования пенсионных накоплений.Начислен на счета клиентов по ПДС по итогам 2025 года
Финансовые гарантии
-
 Защита средств
Государственной корпорацией «Агентство по страхованию вкладов» гарантируется сохранность внесённых по договору долгосрочных сбережений взносов и дохода по ним в пределах 2,8 млн рублей. Кроме того, без ограничения защищены все переведенные в ПДС средства пенсионных накоплений, средства софинансирования от государства и начисленный на них инвестиционный доход.
До 2,8 млн ₽ гарантировано АСВ -
 Гарантия безубыточности
Фонд гарантирует безубыточность вложений по итогам каждого календарного года. Если инвестдоход отрицательный, то Фонд восполнит ваш счёт из страхового резерва или собственных средств на сумму отрицательного результата.
Фонд гарантирует
сохранность средств на счете -
 Правопреемство
Правопреемники по закону:
– дети, в том числе усыновленные, супруга (супруг) и родители (усыновители)
– братья, сестры, дедушки, бабушки и внуки
Правопреемники по договору:
– любое указанное участником физическое лицо.
Остаток на счете
выплачивается правопреемникам
Преимущества ПДС
-

Вносите средства когда удобно
-

Откладывайте комфортные суммы
Первый взнос от 2 000 рублей. Можно перевести пенсионные накопления в качестве единовременного взноса по договору долгосрочных сбережений. -

Выбирайте удобный период выплат
Выбрать ежемесячные выплаты на срок от 1 года до 20 лет либо пожизненно.
-

Получайте
выплатыВиды выплат по программе долгосрочных сбережений:
1. Выкупная сумма за счет личных взносов и начисленного на них дохода.
Клиент может в любой момент получить выкупную сумму за счет личных взносов и начисленного на них дохода.2. Выкупная сумма при возникновении особых жизненных ситуаций.
Клиент сможет при наступлении особых жизненных ситуаций получить средства (включая переведенные накопления обязательного пенсионного страхования, средства гос. поддержки и начисленный на них доход) при дорогостоящем лечении или потере кормильца.3. Единовременная выплата.
Получение накопленной в программе долгосрочных сбережений суммы в полном объеме:- через 15 лет с наиболее ранней даты заключения договора ДС в пользу участника,
- при достижении 55 лет (для женщин) и 60 (для мужчин), если размер пожизненных периодических выплат в случае их назначения составит менее 10 % прожиточного минимума пенсионера в целом по РФ.
4. Выплата на срок от 1 года.
Получение ежемесячных выплат по выбору клиента на срок от 1 года до 20 лет при достижении 55 лет (для женщин) или 60 лет (для мужчин) или через 15 лет участия в программе.5. Пожизненная выплата.
Получение пожизненных ежемесячных выплат по выбору клиента при достижении 55 лет (для женщин) или 60 лет (для мужчин) или через 15 лет участия в программе. -

Возможность досрочной выплаты
До назначения выплаты вы можете забрать сбережения в особой жизненной ситуации (при потере кормильца, для оплаты дорогостоящего лечения). Перечень видов дорогостоящего лечения и правила выплат утверждаются Правительством Российской Федерации.
Доходность по ПДС
Доходность
- ПДС
- Ставка по вкладам за 2025 год
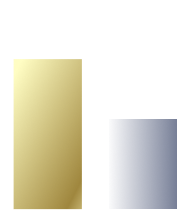
Ставка по вкладам на срок свыше 3-х лет (средняя за 2025 год) на основании данных Банка России (https://www.cbr.ru/vfs/statistics/pdko/int_rat/deposits.xlsx). Доходность по программе долгосрочных сбережений в НПФ «БУДУЩЕЕ» за 2025 год составила 19,1% годовых. Результаты инвестирования в прошлом не определяют доходов в будущем. Возможно увеличение или уменьшение дохода от размещения пенсионных резервов.
Инфляция
- ПДС
- Инфляция за 2025 год
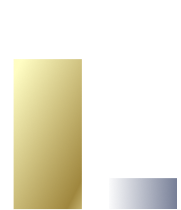
Инфляция — индекс потребительских цен в декабре 2025 года по отношению к декабрю 2024 года по данным Росстата (https://rosstat.gov.ru/statistics/price). Результаты инвестирования в прошлом не определяют доходов в будущем. Возможно увеличение или уменьшение дохода от размещения пенсионных резервов.